Domain wasserkomplex.de kaufen?
Wir ziehen mit dem Projekt
wasserkomplex.de um.
Sind Sie am Kauf der Domain
wasserkomplex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserkomplex.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Merkblatt DWA-M 706 Abwasser aus der Wasseraufbereitung und aus Kühlsystemen, Taschenbuch von , Deutsche Vereinigung für Wasserwirtschaft, AbwasserMerkblatt Dwa-m 706 Abwasser Aus Der Wasseraufbereitung Und Aus Kühlsystemen, Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und Abfall, 978-3-96862-859-2, Seitenanzahl: 96152,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
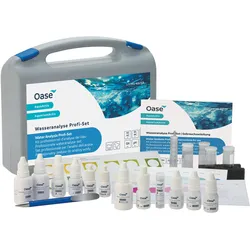
Oase AquaActiv Wasseranalyse Profi-SetProfi-Tropflösungen zur präzisen Bestimmung aller wichtigen Teichparameter (pH, GH, KH, NO2, NO3, PO4, NH4, NH3). Phosphattest inkl. Haltbarkeits-Kontroll-Lösung, Messzubehör, Farbkarten und nützlichen Anwendungshinweisen. Die Lieferung erfolgt ..97,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinbach Wasseranalyse Pool Professional PoolLabSteinbach Wasseranalyse Pool Professional PoolLab Produktnummer: 0691452372 Der neue PoolLab® 1.0 ist die perfekte Lösung für die professionelle Wasseranalyse von privaten Pools und Spas. Die fest eingebaute, aber wechselbare Küvette erlaubt die schnelle Probenahme, indem der IP68 wasserfeste PoolLab einfach ins Wasser getaucht wird. 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang (nur 1x pro Messreihe erforderlich)- sowie die einzelnen Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator), Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB. Der PoolLab® verfügt über Bluetooth und kann damit kabellos an die kostenlose Software und App angeschlossen werden, um Testergebnisse kontenbezogen zu synchronisieren, Reports zu drucken und sogar Dosierempfehlungen auf Basis individuell eingegebener Wasserpflegemittel zu erhalten. Auch die LSI-Indexkalkulation wird über die Software und App angeboten. Über einen kostenfreien Cloud-Service - sofern gewünscht - wird gewährleistet, dass Software und App stets mit synchronisierten Daten arbeiten. zur professionellen Wasseranalyse 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang Bluetooth Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator). Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB Herstellerinformationen: Steinbach International GmbH L. Steinbach Platz 1 4311 Schwertberg, OESTERREICH Webseite: www.steinbach-group.com eMail: shop-info@steinbach.at Herstellernr. 079090PP139,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Untersuchungen zur Verbesserung der Wasseraufbereitung und Wasseranalyse: Über die Schnellbewertung von Ionenaustauschern, Taschenbuch von WalterUntersuchungen Zur Verbesserung Der Wasseraufbereitung Und Wasseranalyse: Über Die Schnellbewertung Von Ionenaustauschern, Taschenbuch Von Walter Maximilian Fuchs, Vs Verlag Für Sozialwissenschaften, 978-3-663-03236-6, Seitenanzahl: 6254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akustika WasserschutzHinweiseÄhnliche Suchbegriffe: Ohrenstöpsel, Gehörschutz, Ohrenschutz, Stöpsel, Lärm, Baden, Gehörgänge, Ohrenstopfen,Wasserdichte Ohrenstöpsel Akustika Wasserschutz können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Merkblatt DWA-M 706 Abwasser aus der Wasseraufbereitung und aus Kühlsystemen, Taschenbuch von , Deutsche Vereinigung für Wasserwirtschaft, AbwasserMerkblatt Dwa-m 706 Abwasser Aus Der Wasseraufbereitung Und Aus Kühlsystemen, Taschenbuch Von, Deutsche Vereinigung Für Wasserwirtschaft, Abwasser Und Abfall, 978-3-96862-859-2, Seitenanzahl: 96152,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WasseraufbereitungWasseraufbereitung , Die zuverlässige Aufbereitung von unterschiedlichen Rohwässern zu Trinkwasser ist essenzielle Aufgabe einer qualitativ hochwertigen Grundversorgung. Angesichts der verschiedenen globalen und lokalen Herausforderungen wie Klimawandel, demografischer Wandel, neue Schadstoffe, Energieeffizienz oder digitale Transformation müssen Forschung, Entwicklung und Investitionen in neue Technologien und Verfahren kontinuierlich vorangetrieben werden. Nur so ist eine resiliente Trinkwasserversorgung auch nachhaltig zu gewährleisten. Das Buch "Wasseraufbereitung - Grundlagen und Verfahren" nimmt sich dieser Thematik an und diskutiert Anforderungen, Standards und Methoden der Trinkwasseraufbereitung, nicht zuletzt unter Berücksichtigung der Trinkwasserverordnung von 2023. Es erörtert detailliert die Theorie und Praxis der Aufbereitung von geschützten Grundwasserreserven, von Talsperren- und Seewässern sowie von Fließgewässern. Speziell konzentriert sich das Werk auf Techniken zur Entfernung von Partikeln und Pathogenen sowie von gelösten anorganischen und organischen Verbindungen. Es stellt sowohl etablierte als auch innovative Aufbereitungsverfahren vor, die in der Praxis Anwendung finden. Die Bereiche Rückstandsmanagement, Planung und Konzeption sowie Qualitätssicherung werden themenübergreifend behandelt. Die Verfasser sind erfahrene Experten, die sich durch ihre Arbeit in den DVGW-Gremien zur Regelsetzung auszeichnen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20250313, Redaktion: Panglisch, Stefan~Winzenbacher, Rudi, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 416, Keyword: Trinkwasser; Flockung; Sedimentation; Filtration; Membran; DVGW, Fachschema: Trinkwasser~Wasser / Trinkwasser~Wasserversorgung~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 35, Gewicht: 760, Produktform: Kartoniert,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Oase AquaActiv Wasseranalyse Profi-SetProfi-Tropflösungen zur präzisen Bestimmung aller wichtigen Teichparameter (pH, GH, KH, NO2, NO3, PO4, NH4, NH3). Phosphattest inkl. Haltbarkeits-Kontroll-Lösung, Messzubehör, Farbkarten und nützlichen Anwendungshinweisen. Die Lieferung erfolgt ..97,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinbach Wasseranalyse Pool Professional PoolLabSteinbach Wasseranalyse Pool Professional PoolLab Produktnummer: 0691452372 Der neue PoolLab® 1.0 ist die perfekte Lösung für die professionelle Wasseranalyse von privaten Pools und Spas. Die fest eingebaute, aber wechselbare Küvette erlaubt die schnelle Probenahme, indem der IP68 wasserfeste PoolLab einfach ins Wasser getaucht wird. 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang (nur 1x pro Messreihe erforderlich)- sowie die einzelnen Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator), Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB. Der PoolLab® verfügt über Bluetooth und kann damit kabellos an die kostenlose Software und App angeschlossen werden, um Testergebnisse kontenbezogen zu synchronisieren, Reports zu drucken und sogar Dosierempfehlungen auf Basis individuell eingegebener Wasserpflegemittel zu erhalten. Auch die LSI-Indexkalkulation wird über die Software und App angeboten. Über einen kostenfreien Cloud-Service - sofern gewünscht - wird gewährleistet, dass Software und App stets mit synchronisierten Daten arbeiten. zur professionellen Wasseranalyse 6 Tasten erlauben direkten Zugriff auf den ZERO-Vorgang Bluetooth Messverfahren: pH, Chlor (frei/gebunden/gesamt), Alkalinität (Säurekapazität), Cyanursäure (Stabilisator). Aktivsauerstoff (MPS), Brom, Chlordioxid, Ozon, Wasserstoffperoxid, Härte (Gesamt, Kalzium), Harnstoff und PHMB Herstellerinformationen: Steinbach International GmbH L. Steinbach Platz 1 4311 Schwertberg, OESTERREICH Webseite: www.steinbach-group.com eMail: shop-info@steinbach.at Herstellernr. 079090PP139,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hydrapak, WasseraufbereitungDas HydraPak Seeker+ 3L Filter Kit ist ein unverzichtbares Accessoire für Backcountry-Ausflüge. Es handelt sich um eine robuste, ultraleichte Wasseraufbewahrungslösung mit integriertem Filter, die das Sammeln und Aufbewahren von Trinkwasser zum Kinderspiel macht. Die Drehfilterdüse ermöglicht ein schnelles Befüllen und Weiterfiltern, während der wetterfeste Griff und die Verzurrpunkte für einen sicheren Halt sorgen. Zusammengepackt in seinem eigenen Packsack nimmt der Seeker+ 3L kaum Platz in Anspruch. Mit einer beeindruckenden Filtrationsleistung von 99,99 Prozent für E. Coli und Parasitenzysten sorgt dieser Filter für sicheres Trinkwasser auf deinen Abenteuern.56,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.